카드 포인트 조회, 숨어 있는 포인트 한 번에 확인하는 방법
신용카드를 여러 장 사용하다 보면 카드사마다 포인트가 조금씩 쌓입니다. 문제는 포인트가 어디에 얼마나 있는지 몰라 사용하지 못하는 경우가 많다는 것입니다. 카드 한 장에는 몇 천원…
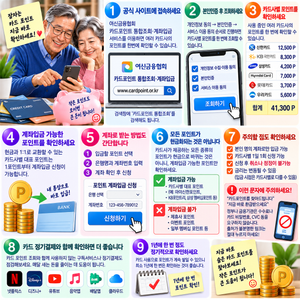
신용카드를 여러 장 사용하다 보면 카드사마다 포인트가 조금씩 쌓입니다. 문제는 포인트가 어디에 얼마나 있는지 몰라 사용하지 못하는 경우가 많다는 것입니다. 카드 한 장에는 몇 천원…
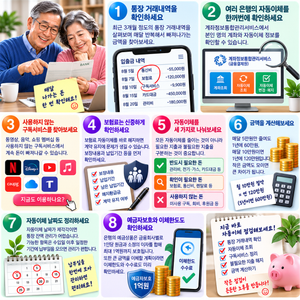
은퇴 후에는 수입을 늘리는 것만큼 매달 자신도 모르게 빠져나가는 돈을 줄이는 것이 중요합니다. 통신비, 보험료, 각종 구독서비스, 카드대금, 후원금 등을 자동이체로 설정해 놓으면 …
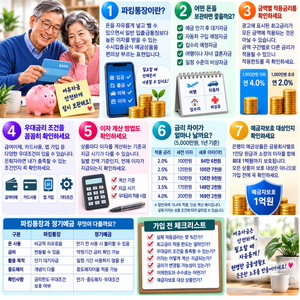
은퇴 후에는 퇴직금이나 예금 만기자금처럼 당장 사용하지 않는 목돈이 생길 수 있습니다. 그렇다고 앞으로 언제 사용할지 모르는 돈을 모두 1년짜리 정기예금에 넣어버리면 갑자기 병원비…
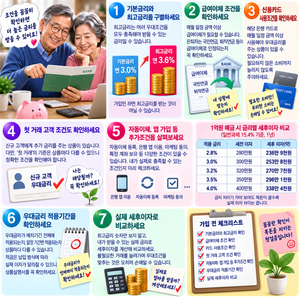
정기예금이나 적금을 알아보다 보면 “최고 연 4.0%”, “우대금리 적용 시 연 3.8%” 같은 문구를 자주 볼 수 있습니다. 이 숫자만 보고 가입했다가 나중에 실제 적용금리가 생…
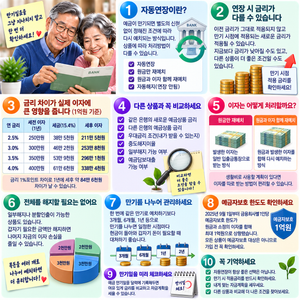
정기예금 만기가 다가오면 은행 앱이나 문자에서 만기 안내를 받게 됩니다. 이때 “어차피 다시 예금할 돈인데 그냥 자동으로 연장하면 되겠지”라고 생각하기 쉽습니다. 하지만 은퇴 후 …
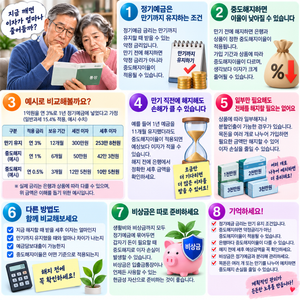
은퇴 후 목돈을 안전하게 관리하기 위해 정기예금에 가입하는 분들이 많습니다. 그런데 1년짜리 정기예금에 가입한 뒤 갑자기 병원비나 자동차 수리비, 자녀 지원금처럼 큰돈이 필요해질 …
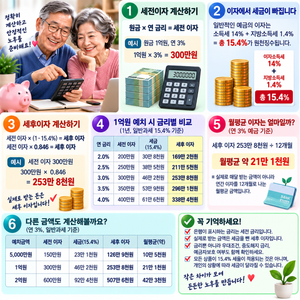
은행에서 정기예금 상품을 보면 연 3%, 연 3.5%, 연 4%처럼 금리가 표시되어 있습니다. 그런데 은행에서 보여주는 금리만 보고 이자를 계산하면 실제 통장에 들어오는 돈과 차이…
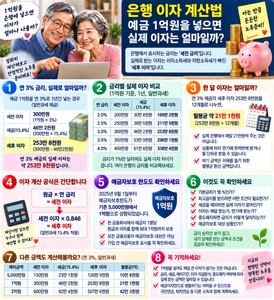
은퇴 후 목돈이 생기면 많은 분이 가장 먼저 생각하는 것이 은행 정기예금입니다. 특히 퇴직금이나 만기자금으로 1억원 정도를 가지고 있다면 “1억원을 은행에 넣으면 한 달에 이자가 …
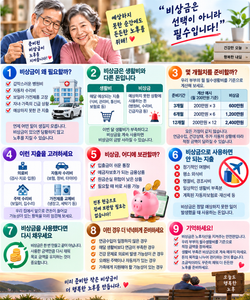
은퇴 후에는 매달 일정한 월급이 들어오지 않기 때문에 갑자기 큰돈이 필요한 상황에 대비하는 것이 중요합니다. 냉장고가 고장 나거나 자동차 수리비가 발생할 수도 있고, 갑작스럽게 병…